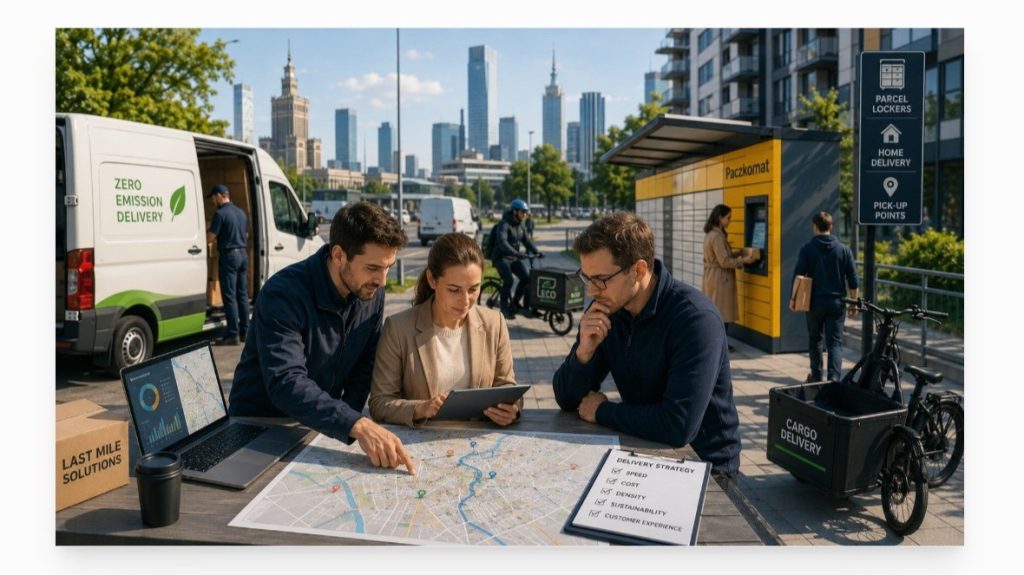
La logistica dell’ultimo miglio è diventata uno dei principali punti di pressione del commercio polacco. Il trasferimento finale delle merci da un centro di distribuzione, negozio, armadietto per pacchi o deposito urbano al cliente è spesso la parte più costosa e operativamente fragile della catena di consegna. Nelle grandi città polacche, come Varsavia, Poznań, Wrocław, Cracovia, Danzica e Łódź, la sfida si intensifica con l’aumento dei volumi del commercio elettronico, le aspettative di consegne più rapide e la maggiore attenzione dei comuni a congestione, emissioni, rumore e uso degli spazi lungo le strade.
Il vecchio modello di consegna era relativamente semplice: raccogliere i pacchi in un polo centrale, inviare furgoni in città e consegnare ai singoli indirizzi. Oggi quel modello è sotto pressione. Condomini densamente abitati, parcheggi limitati, tentativi di consegna falliti, strade strette, ritardi nel traffico e costi del lavoro crescenti riducono l’efficienza. Allo stesso tempo, i clienti vogliono più controllo. Vogliono scegliere quando, dove e come ricevere le merci. Per commercianti e operatori logistici, l’ultimo miglio non è più soltanto un centro di costo. È parte dell’esperienza del cliente e una fonte di differenziazione competitiva.
La Polonia è particolarmente interessante perché è diventata uno dei mercati europei più avanzati degli armadietti automatici per pacchi, o locker. Il successo dei Paczkomaty e di altre reti di consegna fuori casa ha cambiato i comportamenti dei consumatori e ridotto la dipendenza dalle consegne a domicilio. Questo conferisce alla Polonia un profilo dell’ultimo miglio diverso da quello dei mercati in cui la consegna domestica resta dominante. Le imprese straniere che entrano in Polonia dovrebbero capire che la strategia di consegna non consiste semplicemente nel trovare un corriere. Occorre progettare un ecosistema che bilanci comodità, costi, densità, sostenibilità e fiducia nel marchio.
Il quadro del mercato
Il mercato polacco dell’ultimo miglio è plasmato da tre fattori: crescita del commercio elettronico, reti capillari di consegna fuori casa e crescente pressione sulla mobilità urbana.
I locker sono il simbolo più evidente di questa trasformazione. InPost, l’operatore più noto, ha consegnato oltre un miliardo di pacchi nel 2024 e disponeva di circa 25.000 armadietti automatici in Polonia alla fine di quell’anno. Il suo modello ha abituato i consumatori polacchi a considerare i locker una modalità di consegna preferita, anziché una soluzione di ripiego. Per molti clienti offrono accesso 24 ore su 24, 7 giorni su 7, meno difficoltà nella consegna, meno consegne mancate e maggiore controllo rispetto all’attesa a casa.
La concorrenza aumenta. Allegro, la piattaforma dominante del commercio elettronico polacco, ha ampliato le proprie capacità logistiche e prevedeva di aggiungere 2.500 locker in Polonia nel 2025. Anche Orlen e Poczta Polska hanno annunciato una partnership strategica destinata a creare una rete di oltre 30.000 punti di ritiro e deposito. Questa concorrenza crescente conferma che la consegna fuori casa sta diventando un’infrastruttura, anziché un semplice servizio aggiuntivo.
La regolamentazione urbana è un altro fattore importante. Varsavia ha introdotto una zona di trasporto pulito nel 2024 e altre città polacche si muovono nella stessa direzione. Queste zone sono ancora in evoluzione, ma l’indicazione politica è chiara: i veicoli più inquinanti subiranno restrizioni crescenti nelle aree urbane centrali. Per gli operatori logistici, questo rafforza le ragioni per adottare furgoni elettrici, biciclette cargo, percorsi consolidati e depositi urbani più efficienti.
Anche la componente immobiliare della logistica dell’ultimo miglio cambia. Commercianti e operatori logistici sperimentano microcentri di evasione degli ordini, dark store, magazzini urbani ed evasione degli ordini dai negozi. Queste strutture possono ridurre i tempi di consegna, ma comportano costi di locazione e personale superiori. Un micro-hub centrale può migliorare la velocità, ma deve generare volumi sufficienti a giustificare la spesa.
La tecnologia diventa essenziale. Ottimizzazione dei percorsi, pianificazione predittiva della domanda, tracciamento in tempo reale, previsioni di occupazione dei locker, gestione delle finestre di consegna e notifiche ai clienti influenzano le prestazioni operative. Le imprese vincenti nell’ultimo miglio non saranno necessariamente quelle con più veicoli. Più spesso saranno quelle che usano i dati per migliorare il rendimento di ogni percorso, locker, corriere e impegno di consegna.
Opportunità e sfide
- I locker possono ridurre le consegne fallite e migliorare l’economia delle consegne. Consentono ai vettori di concentrare molti pacchi in un’unica fermata, anziché inviare corrieri a decine di indirizzi. Per i commercianti possono ridurre il rischio di mancata consegna e dare maggiore flessibilità ai clienti. La sfida è gestire la capacità. I locker nelle posizioni più richieste possono riempirsi rapidamente, soprattutto durante le festività o i picchi promozionali.
- Furgoni elettrici e biciclette cargo possono migliorare l’accesso urbano. Zone di trasporto pulito, aspettative di sostenibilità e congestione rendono più interessanti le flotte a basse emissioni. I furgoni elettrici possono essere adatti ai percorsi con volumi elevati, mentre le biciclette cargo possono essere efficaci nei quartieri centrali densi. La convenienza dipende da autonomia, accesso alla ricarica, carico utile, densità dei percorsi, meteo e disponibilità di conducenti.
- I microcentri di evasione possono aumentare la velocità, ma ridurre i margini se mal localizzati. I micro-hub urbani possono sostenere consegne in giornata o il giorno successivo, ma sono costosi da gestire. La sostenibilità economica è maggiore dove la densità degli ordini è elevata, le scorte possono essere gestite con precisione e la struttura serve più canali, come consegna a domicilio, ritiro degli acquisti online e rifornimento dei locker.
- I negozi possono diventare risorse per l’evasione degli ordini. Supermercati, negozi di prossimità, farmacie, rivenditori di elettronica e catene specializzate possono usare le sedi esistenti come punti di ritiro, reso o evasione locale. Questo può migliorare l’utilizzo delle strutture, ma le squadre dei negozi necessitano di processi adeguati, spazio di deposito e supporto tecnologico.
- Le aspettative dei clienti diventano più precise. I consumatori polacchi sono sempre più abituati a tracciamento in tempo reale, ritiro flessibile, notifiche chiare e resi comodi. Promettere una consegna rapida non basta se la finestra è vaga, il reso è difficile o l’assistenza non risolve rapidamente i problemi.
- La disponibilità di personale per le consegne è un vincolo strutturale. L’ultimo miglio dipende da conducenti, corrieri, addetti ai magazzini, coordinatori delle spedizioni e squadre di supporto. Carenze di personale, turnover, regolamentazione del lavoro tramite piattaforme, picchi stagionali e pressione salariale possono influenzare l’affidabilità. La pianificazione predittiva degli organici e una migliore pianificazione dei percorsi fanno ormai parte della strategia del personale.
- La duplicazione dei vettori crea inefficienze. Più furgoni di operatori concorrenti servono spesso le stesse strade, gli stessi condomini e quartieri di uffici. Consolidamento urbano, punti di ritiro condivisi e finestre coordinate possono ridurre congestione e costi, ma la collaborazione tra concorrenti è difficile e deve essere strutturata con cura.
Strategie e partnership
Le imprese che operano nelle città polacche dovrebbero iniziare mappando i fattori effettivi di costo dell’ultimo miglio. Il costo medio di consegna è spesso fuorviante. Le indicazioni più utili vengono dalla comprensione, per quartiere, di densità delle consegne, tentativi falliti, tassi di reso, dimensioni dei pacchi, pressione sulle finestre orarie, disponibilità dei locker, produttività dei corrieri e problemi gestiti dall’assistenza.
Varsavia richiede particolare attenzione perché combina domanda elevata, traffico intenso, quartieri diversi, alta densità abitativa nei condomini e crescente pressione normativa. Un modello efficace in un parco commerciale suburbano può non funzionare a Śródmieście, Mokotów, Wola o Praga. Un’analoga analisi per quartiere vale per Wrocław, Poznań, Cracovia, Danzica e Łódź.
Una solida strategia di consegna urbana dovrebbe comprendere diversi elementi pratici:
- Integrare i locker nel modello principale di consegna. Non dovrebbero essere considerati una funzione facoltativa al checkout. Per molti clienti polacchi sono il canale preferito e vanno integrati in prezzi, resi, comunicazione al cliente e pianificazione delle scorte.
- Segmentare le consegne per urgenza e densità. Non tutti gli ordini richiedono lo stesso modello. Ordini ad alta densità e bassa urgenza possono essere adatti ai locker o a consegne consolidate. Gli ordini urgenti possono giustificare un corriere diretto. I beni ingombranti possono richiedere consegne programmate con movimentazione specializzata.
- Progettare i resi con la stessa cura delle consegne. I resi sono centrali per la fiducia nel commercio elettronico. Resi tramite locker, punti di ritiro, negozi ed etichette digitali chiare possono ridurre le difficoltà e favorire acquisti successivi.
- Valutare selettivamente i microcentri di evasione. I micro-hub funzionano meglio dove densità degli ordini, assortimento e impegni di servizio giustificano i costi. I commercianti dovrebbero sperimentare progetti pilota limitati prima di impegnarsi in immobili urbani costosi.
- Investire nelle tecnologie di instradamento e visibilità. Ottimizzazione dei percorsi, notifiche ai clienti, previsioni della capacità dei locker e gestione in tempo reale delle eccezioni possono ridurre i costi migliorando l’affidabilità.
- Pianificare presto l’accesso a basse emissioni. Furgoni elettrici, infrastrutture di ricarica, biciclette cargo e modelli di consegna consolidata dovrebbero essere valutati prima che le norme impongano una transizione affrettata della flotta.
- Costruire relazioni con comuni e sviluppatori immobiliari. Zone di carico, posizionamento dei locker, locali per le consegne nei condomini, autorizzazioni per micro-hub e sperimentazioni di trasporto pulito dipendono spesso dal coordinamento locale.
Le partnership determineranno l’esecuzione. I commercianti possono aver bisogno di operatori di locker, corrieri, fornitori di software, partner per l’evasione degli ordini, proprietari immobiliari e contatti comunali. Gli operatori logistici possono necessitare di partner per il leasing di veicoli elettrici, operatori di ricarica, strumenti di ottimizzazione dei percorsi e agenzie del lavoro. Gli sviluppatori immobiliari possono diventare alleati importanti progettando fin dall’inizio edifici con locali per pacchi, baie di carico e aree per locker.
La lezione strategica più ampia è chiara. La logistica dell’ultimo miglio in Polonia riguarda sempre meno il movimento di singoli pacchi e sempre più la gestione della capacità di consegna urbana come sistema. Le imprese che combinano locker, dati, microcentri di evasione, trasporti a basse emissioni e resi semplici saranno meglio posizionate rispetto a quelle che cercano di risolvere ogni consegna aumentando i furgoni.
Come può aiutare Expand2Poland
- Valutazione del mercato dell’ultimo miglio e delle reti di consegna
- Identificazione di partner per locker, trasporto ed evasione degli ordini
- Strategia logistica urbana per Varsavia e le principali città polacche
- Pianificazione di microcentri di evasione e ritiro degli acquisti online
- Supporto per consegne a basse emissioni e coordinamento con i comuni
Il mercato polacco dell’ultimo miglio premia le imprese capaci di rendere le consegne più rapide, pulite e prevedibili mantenendo il controllo dei costi. Contatta Expand2Poland per progettare una strategia logistica urbana concreta, adatta alle aspettative dei clienti polacchi e alle condizioni operative delle città.
Le informazioni contenute in questo articolo sono fornite esclusivamente a scopo informativo ed educativo generale e non costituiscono consulenza legale, finanziaria o fiscale.