La logística de última milla se ha convertido en uno de los puntos de presión más importantes en el comercio polaco. El movimiento final de mercancías desde un centro de distribución, tienda, taquilla de paquetería o depósito urbano hasta el cliente suele ser la parte más cara y frágil desde el punto de vista operativo de la cadena de entrega. En las grandes ciudades polacas como Varsovia, Poznań, Breslavia, Cracovia, Gdansk y Lodz, el desafío se está intensificando a medida que crecen los volúmenes de comercio electrónico, los clientes esperan entregas más rápidas y los municipios prestan más atención a la congestión, las emisiones, el ruido y el uso de los bordillos.
El antiguo modelo de entrega era relativamente sencillo: recoger los paquetes de un centro neurálgico, enviar furgonetas a la ciudad y entregar en direcciones individuales. Ese modelo se encuentra ahora bajo presión. Los bloques de apartamentos densos, el aparcamiento limitado, los intentos de entrega fallidos, las calles estrechas, los retrasos en el tráfico y el aumento de los costes laborales reducen la eficiencia. Al mismo tiempo, los clientes quieren un mayor control. Quieren elegir cuándo, dónde y cómo reciben los bienes. Para los minoristas y los proveedores de logística, la última milla ya no es solo un centro de costes. Forma parte de la experiencia del cliente y es una fuente de diferenciación competitiva.
Polonia es especialmente interesante porque se ha convertido en uno de los mercados de taquillas de paquetería más avanzados de Europa. El éxito de Paczkomaty y de otras redes de entrega fuera del hogar ha cambiado el comportamiento de los consumidores y ha reducido la dependencia de la entrega directa a domicilio. Esto otorga a Polonia un perfil de última milla diferente al de los mercados donde la entrega a domicilio sigue siendo predominante. Las empresas extranjeras que entran en Polonia deben comprender que la estrategia de entrega no consiste simplemente en encontrar un servicio de mensajería. Se trata de diseñar un ecosistema de entrega que equilibre la conveniencia, el coste, la densidad, la sostenibilidad y la confianza en la marca.
Panorama del mercado
El mercado de última milla en Polonia está configurado por tres fuerzas: el crecimiento del comercio electrónico, las densas redes de entrega fuera del hogar y la creciente presión sobre la movilidad urbana.
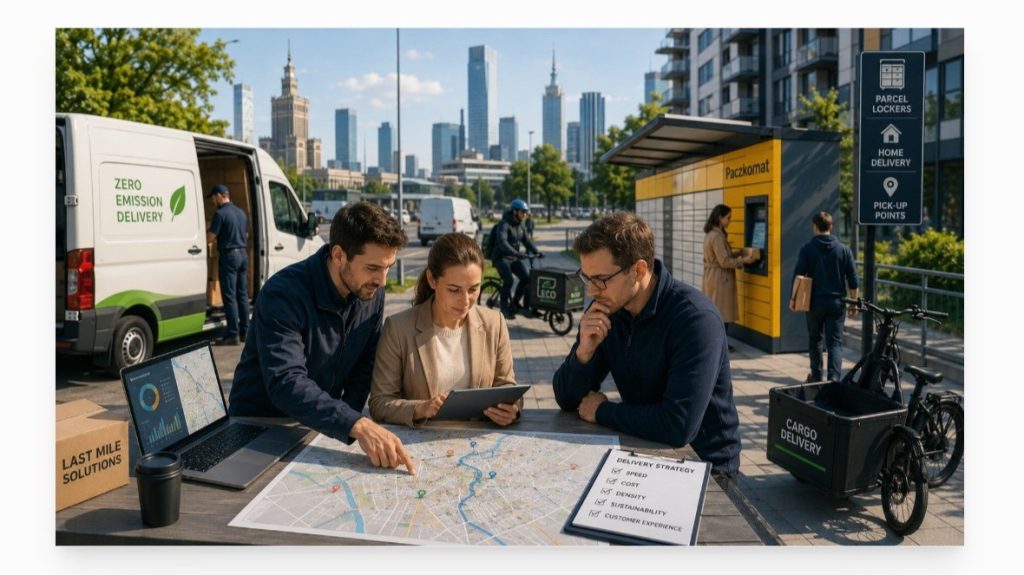
Los taquillas de paquetería son el símbolo más claro de esta transformación. InPost, el operador más conocido, entregó más de mil millones de paquetes en 2024 y contaba con aproximadamente 25.000 taquillas automatizadas de paquetería en Polonia a finales de ese año. Su modelo ha acostumbrado a los consumidores polacos a ver las taquillas no como una opción de respaldo, sino como un método de entrega preferido. Para muchos clientes, los taquillas de paquetería ofrecen acceso las 24 horas del día, los 7 días de la semana, menor fricción en las entregas, menos entregas perdidas y un mayor control que esperar en casa.
La competencia está aumentando. Allegro, la plataforma de comercio electrónico dominante en Polonia, ha estado ampliando sus propias capacidades logísticas y planeaba añadir 2.500 taquillas de paquetería en Polonia en 2025. Orlen y Poczta Polska también anunciaron una asociación estratégica destinada a crear una red de más de 30.000 puntos de recogida y entrega. Esta creciente competencia confirma que la entrega fuera del hogar se está convirtiendo en infraestructura, y no solo en un servicio complementario.
La regulación urbana es otro factor importante. Varsovia introdujo una zona de transporte limpio en 2024, y otras ciudades polacas avanzan en una dirección similar. Estas zonas aún se están desarrollando, pero la señal política es clara: los vehículos más contaminantes se enfrentarán a restricciones cada vez mayores en las áreas urbanas centrales. Para los operadores logísticos, esto acelera el argumento a favor de las furgonetas eléctricas, las bicicletas de carga, la consolidación de rutas y los depósitos urbanos más eficientes.
El aspecto inmobiliario de la logística de última milla también está cambiando. Los minoristas y los proveedores de logística están experimentando con centros de micropreparación de pedidos, dark stores (tiendas oscuras), almacenes urbanos y preparación de pedidos desde tiendas. Estas instalaciones pueden reducir los tiempos de entrega, pero conllevan mayores costes de alquiler y de personal. Un microcentro situado en una ubicación céntrica puede mejorar la velocidad de entrega, pero debe generar el volumen suficiente para justificar su gasto.
La tecnología se está volviendo esencial. La optimización de rutas, la planificación predictiva de la demanda, el seguimiento en tiempo real, la previsión de carga de los terminales de paquetes (parcel lockers), la gestión de las ventanas de entrega y las notificaciones a los clientes influyen en el rendimiento operativo. Las empresas que ganen en la logística de última milla no serán necesariamente las que tengan más vehículos. Con mayor frecuencia, serán las que utilicen los datos para hacer que cada ruta, terminal, mensajero y promesa de entrega rindan al máximo.
Oportunidades y Retos
- Los terminales de paquetes pueden reducir las entregas fallidas y mejorar la rentabilidad de las entregas. Los terminales permiten a los transportistas consolidar muchos paquetes en una sola parada en lugar de enviar mensajeros a decenas de direcciones individuales. Para los comercios minoristas, pueden reducir el riesgo de entregas fallidas y ofrecer a los clientes mayor flexibilidad. El reto es la gestión de la capacidad. Las ubicaciones populares de los terminales pueden llenarse rápidamente, especialmente durante los días festivos o los picos de ventas.
- Las furgonetas eléctricas y las bicicletas de carga pueden reforzar el acceso urbano. Las zonas de transporte limpio, las expectativas de sostenibilidad y la presión de la congestión hacen que las flotas de reparto de bajas emisiones sean más atractivas. Las furgonetas eléctricas pueden funcionar bien para rutas de mayor volumen, mientras que las bicicletas de carga pueden ser eficaces en distritos centrales densos. La rentabilidad depende de la autonomía, el acceso a la carga, la carga útil, la densidad de las rutas, el clima y la disponibilidad de conductores.
- La preparación de pedidos de proximidad (micro-fulfillment) puede mejorar la velocidad pero debilitar los márgenes si está mal ubicada. Los microcentros urbanos pueden respaldar la entrega en el mismo día o al día siguiente, pero su funcionamiento es costoso. El caso de negocio es más sólido allí donde la densidad de pedidos es alta, el inventario se puede gestionar de manera estricta y las instalaciones sirven a múltiples canales de entrega, como la entrega a domicilio, la recogida en tienda (click-and-collect) y la reposición de terminales.
- Las tiendas minoristas pueden convertirse en activos de preparación de pedidos. Los supermercados, tiendas de conveniencia, farmacias, tiendas de electrónica y cadenas especializadas pueden utilizar las ubicaciones existentes como puntos de recogida, puntos de devolución o nodos locales de preparación de pedidos. Esto puede mejorar la utilización de los activos, pero los equipos de las tiendas necesitan los procesos adecuados, espacio de almacenamiento y soporte tecnológico.
- Las expectativas de los clientes son cada vez más precisas. Los consumidores polacos están cada vez más acostumbrados al seguimiento en directo, la recogida flexible, las notificaciones claras y las devoluciones cómodas. Una promesa de entrega rápida no es suficiente si la ventana de entrega es vaga, el proceso de devolución es difícil o el servicio de atención al cliente no puede resolver los problemas rápidamente.
- La mano de obra de los mensajeros es una limitación estructural. La entrega de última milla depende de conductores, mensajeros, personal de almacén, operadores de tráfico y equipos de soporte. La escasez de mano de obra, la rotación, la regulación del trabajo en plataformas, los picos estacionales y la presión salarial pueden afectar a la fiabilidad del servicio. La dotación de personal predictiva y una mejor planificación de rutas forman ahora parte de la estrategia de personal.
- La duplicación de transportistas crea ineficiencia. A menudo, múltiples furgonetas de transportistas de la competencia prestan servicio en las mismas calles, edificios de apartamentos y distritos de oficinas. La consolidación urbana, los puntos de recogida compartidos y las ventanas de entrega coordinadas pueden reducir la congestión y los costes, pero la cooperación entre competidores es difícil y debe estructurarse cuidadosamente.
Estrategias y Alianzas
Las empresas que operan en las ciudades polacas deben comenzar por mapear sus impulsores reales de costes de última milla. El coste medio de entrega suele ser engañoso. La verdadera perspectiva proviene de comprender la densidad de entrega, los intentos fallidos, las tasas de devolución, el tamaño de los paquetes, la presión de la ventana de tiempo, la disponibilidad de los terminales, la productividad de los mensajeros y las incidencias de atención al cliente por distrito.
Varsovia requiere una atención especial porque combina una gran demanda con una fuerte congestión, barrios diversos, una vida residencial densa en apartamentos y una creciente presión regulatoria. Un modelo de última milla que funciona en un parque comercial suburbano puede no funcionar en Śródmieście, Mokotów, Wola o Praga. Un razonamiento similar a nivel de distrito se aplica en Wrocław, Poznań, Kraków, Gdańsk y Łódź.
Una estrategia sólida de entrega urbana debe incluir varios elementos prácticos:
- Utilice los casilleros (lockers) como parte del modelo principal de entrega. Los taquillas de paquetería no deben tratarse como una función opcional en el pago. Para muchos clientes polacos, son un canal de entrega preferido y deben integrarse en los precios, las devoluciones, la comunicación con el cliente y la planificación del inventario.
- Segmente las entregas por urgencia y densidad. No todos los pedidos necesitan el mismo modelo de entrega. Los pedidos de alta densidad y baja urgencia pueden ajustarse a los casilleros o a la entrega consolidada. Los pedidos urgentes pueden justificar la entrega directa por servicio de mensajería. Los productos voluminosos pueden requerir una entrega programada con una manipulación especializada.
- Diseñe las devoluciones con el mismo cuidado que la entrega saliente. Las devoluciones son fundamentales para la confianza en el comercio electrónico. Las devoluciones basadas en casilleros, los puntos de recogida, las devoluciones en tienda y las etiquetas digitales claras pueden reducir la fricción y mejorar la repetición de compras.
- Evalúe la preparación de pedidos a microescala (micro-fulfillment) de manera selectiva. Los microcentros funcionan mejor cuando la densidad de pedidos, la combinación de productos y las promesas de servicio justifican el costo. Los minoristas deben probar pilotos limitados antes de comprometerse con bienes raíces urbanos costosos.
- Invierta en tecnología de rutas y visibilidad. La optimización de rutas, las notificaciones a los clientes, la previsión de la capacidad de los casilleros y la gestión de excepciones en tiempo real pueden reducir los costos al tiempo que mejoran la fiabilidad.
- Planifique con antelación el acceso de bajas emisiones. Las furgonetas eléctricas, la infraestructura de carga, las bicicletas de carga y los modelos de entrega consolidada deben evaluarse antes de que las regulacionesfuercen una transición apresurada de la flota.
- Construya relaciones con los municipios y los promotores inmobiliarios. Las zonas de carga, la ubicación de los casilleros, las salas de entrega residenciales, los permisos para microcentros y los proyectos piloto de transporte limpio a menudo dependen de la coordinación local.
Las asociaciones darán forma a la ejecución. Los minoristas pueden necesitar operadores de taquillas de paquetería, empresas de mensajería, proveedores de software, socios de preparación de pedidos, propietarios de inmuebles y contactos municipales. Los proveedores de logística pueden necesitar socios de leasing de vehículos eléctricos, operadores de puntos de carga, herramientas de optimización de rutas y agencias de personal. Los promotores inmobiliarios pueden convertirse en aliados importantes al diseñar edificios con salas de paquetes, muelles de carga y zonas de casilleros desde el principio.
La lección estratégica más amplia es clara. La logística de última milla en Polonia trata cada vez menos de mover paquetes uno por uno y más de gestionar la capacidad de entrega urbana como un sistema. Las empresas que combinan casilleros, datos, preparación de pedidos a microescala, transporte de bajas emisiones y devoluciones adaptadas al cliente estarán mejor posicionadas que aquellas que intenten resolver cada entrega con más furgonetas.
Cómo puede ayudar Expand2Poland
- Evaluación del mercado de última milla y de la red de entrega
- Identificación de socios de taquillas de paquetería, transportistas y preparación de pedidos
- Estrategia de logística urbana para Varsovia y las principales ciudades polacas
- Planificación de preparación de pedidos a microescala y recogida en tienda (click-and-collect)
- Apoyo con la entrega de bajas emisiones y la coordinación municipal
El mercado de última milla de Polonia premia a las empresas capaces de hacer las entregas más rápidas, limpias y predecibles sin perder el control de los costes. Contacte con Expand2Poland para diseñar una estrategia de logística urbana práctica que se adapte a las expectativas de los clientes polacos y a las realidades operativas a nivel municipal.
Programe una consulta de toma de contacto con Expand2Poland para hablar sobre sus planes para Polonia.
Aviso legal: Este artículo tiene únicamente fines informativos generales y no constituye asesoramiento legal, fiscal, financiero ni de inversión.