
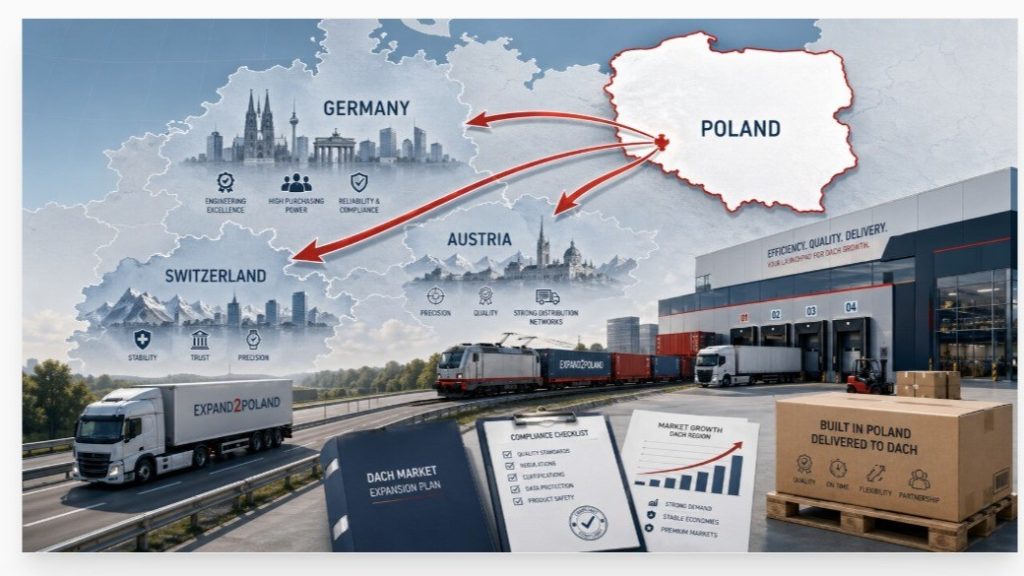
L’Allemagne, l’Autriche et la Suisse représentent l’une des régions commerciales les plus attractives mais aussi les plus exigeantes d’Europe. Un pouvoir d’achat élevé, des acheteurs sophistiqués, des canaux de distribution matures et des écosystèmes industriels profonds font des marchés de la région DACH une cible naturelle pour les entreprises qui s’étendent depuis la Pologne. Pour les producteurs polonais, les investisseurs étrangers opérant en Pologne et les entreprises internationales utilisant la Pologne comme base régionale, la région DACH offre une trajectoire de croissance convaincante. Elle est proche, riche, fortement intégrée aux chaînes d’approvisionnement d’Europe centrale et commercialement familière dans de nombreux secteurs.
La connexion de la Pologne avec l’Allemagne est particulièrement importante. Le commerce polono-allemand n’est pas une relation transfrontalière marginale ; c’est l’un des liens commerciaux fondamentaux en Europe. Selon les données de l’Institut économique polonais citées par Trade.gov.pl, la Pologne est devenue le quatrième destinataire des exportations allemandes de janvier à novembre 2024, les livraisons allemandes vers la Pologne ayant atteint 87 milliards d’euros et la Pologne représentant 6 % des exportations allemandes. Cette position reflète des années d’intégration des chaînes d’approvisionnement, de sous-traitance, de coopération industrielle et de relations d’affaires denses entre les deux pays.
Pourtant, l’expansion dans la région DACH ne doit pas être traitée comme une simple extension des ventes en Pologne. L’Allemagne, l’Autriche et la Suisse sont reliées par la langue et la culture des affaires, mais elles ne constituent pas un marché identique. L’Allemagne est grande, fédérale, hautement compétitive et axée sur les processus. L’Autriche est plus petite mais prospère, axée sur les relations et étroitement liée à l’Europe centrale et sud-orientale. La Suisse est riche et hautement spécialisée, mais elle se trouve en dehors de l’union douanière de l’UE, ce qui crée des considérations supplémentaires en matière d’importation, de fiscalité et de réglementation. Les directives fédérales de la Suisse soulignent que l’UE est une union douanière sans droits de douane entre les États membres, tandis que la Suisse n’est pas un État membre de l’UE et que les procédures douanières diffèrent selon les pays.
Pour les entreprises basées en Pologne, l’opportunité est donc forte mais pas automatique. La Pologne peut constituer une excellente plateforme pour les ventes dans la région DACH, mais seulement lorsque la stratégie associe des opérations rentables à des compétences en langue allemande, à la conformité des produits, à la confiance locale, à une logistique fiable et à un support après-vente discipliné.
Panorama du marché
Le rôle de la Pologne en tant que pont vers les marchés de la région DACH repose sur trois fondements : la géographie, l’intégration industrielle et l’accès au marché de l’UE.
Sur le plan géographique, la Pologne est proche de l’Allemagne et bien positionnée pour la distribution routière, ferroviaire et par entrepôt vers l’Europe centrale. L’absence de droits de douane intérieurs entre les États membres de l’UE rend les ventes de la Pologne vers l’Allemagne et l’Autriche plus simples sur le plan opérationnel que les ventes vers les marchés de pays tiers. L’union douanière de l’UE supprime les droits de douane sur les marchandises échangées entre les États membres, ce qui favorise la circulation transfrontalière des marchandises déjà en libre circulation au sein de l’UE.
Sur le plan commercial, la Pologne est déjà intégrée dans les chaînes d’approvisionnement allemandes et autrichiennes. Les fabricants polonais, les sociétés d’ingénierie, les fournisseurs de logiciels, les entreprises de logistique, les sous-traitants et les prestataires de services industriels travaillent souvent avec des clients basés dans la région DACH. Cela confère aux entreprises basées en Pologne un avantage : elles n’entrent pas dans un couloir commercial totalement inconnu. Dans de nombreux secteurs, les relations avec les acheteurs, les attentes en matière de certification et la logique des achats existent déjà. Le défi consiste à passer du statut de sous-traitant ou de partenaire de production à une position de vente plus stratégique.
L’Allemagne reste le principal objectif. La taille de son marché, sa base industrielle et son pouvoir d’achat la rendent attractive pour tout, des machines, composants, meubles, aliments, emballages, logistique, produits de construction, services informatiques et externalisation B2B aux biens de consommation et au commerce électronique. L’Autriche offre une opportunité plus restreinte mais à forte valeur ajoutée, en particulier pour les entreprises capables de servir des niches haut de gamme, des clients industriels, des distributeurs régionaux ou des fonctions de siège social en Europe centrale. La Suisse est souvent plus difficile d’accès, mais ses niveaux de prix et sa demande spécialisée peuvent la rendre très attractive pour les entreprises disposant d’une crédibilité en matière de qualité, de différenciation technique ou de services professionnels.
Le commerce numérique a facilité l’accès initial, en particulier pour les produits de grande consommation et les biens B2B spécialisés. Les règles de TVA de l’UE fournissent également un cadre plus gérable pour les ventes transfrontalières aux consommateurs au sein de l’UE grâce au système du guichet unique. Dans le cadre de l’OSS, les entreprises qui vendent des biens ou des services à des consommateurs dans toute l’UE peuvent s’enregistrer une seule fois, déposer une seule déclaration et payer la TVA par l’intermédiaire d’un portail en ligne unique dans le pays de l’UE d’identification, tout en appliquant la TVA en fonction du pays du client.
La conformité reste cependant une barrière à l’entrée sérieuse. L’Allemagne, par exemple, impose des obligations strictes en matière d’enregistrement des emballages. Le ZSVR stipule que les entreprises distribuant commercialement des biens emballés en Allemagne doivent s’enregistrer auprès du registre des emballages LUCID avant de commencer leur distribution, et un défaut d’enregistrement peut entraîner une interdiction de distribution. Depuis le 12 août 2026, les entreprises étrangères sans succursale en Allemagne qui vendent des emballages vides ou des produits emballés directement aux utilisateurs finaux en Allemagne doivent désigner un représentant autorisé basé en Allemagne pour la responsabilité élargie du producteur. Elles doivent tout de même finaliser leur propre enregistrement LUCID et consigner les coordonnées du représentant.
C’est là que de nombreux exportateurs basés en Pologne sous-estiment le marché. Les clients de la zone DACH apprécient peut-être des prix compétitifs, mais ils tolèrent rarement une documentation médiocre, des conditions de service floues, des supports mal localisés ou des performances de livraison incohérentes. Une stratégie réussie de la Pologne vers la zone DACH doit donc ressembler moins à une exportation opportuniste qu’à une entrée disciplinée sur le marché.
Opportunités et défis
L’efficacité des coûts en Pologne peut soutenir la compétitivité dans la zone DACH
Un modèle opérationnel basé en Pologne peut offrir des avantages de coûts dans la production, l’ingénierie, le support, l’entreposage et la préparation des commandes. Ces avantages peuvent s’avérer commercialement puissants lors de la vente sur des marchés DACH aux prix plus élevés. Les entreprises peuvent utiliser la Pologne pour maintenir des structures de coûts compétitives tout en positionnant leurs produits ou services de manière à répondre aux attentes des clients germanophones.
Le risque est de concurrencer uniquement sur les prix. Les acheteurs de la zone DACH, en particulier dans le B2B et les catégories réglementées, accordent souvent un poids significatif à la fiabilité, à la documentation technique, aux certifications, aux garanties, aux performances en matière de durabilité et à la continuité du service. L’efficacité des coûts doit soutenir la proposition de valeur, et non la remplacer.
La confiance en langue allemande est souvent décisive
L’anglais peut fonctionner dans de nombreux contextes d’entreprise, en particulier avec les acheteurs internationaux et les équipes techniques. Pour les ventes, le support client, la documentation, les retours et la gestion continue des comptes, la capacité à communiquer en allemand peut s’avérer décisive. Cela s’applique encore plus fortement en Autriche et en Suisse, où les clients peuvent s’attendre à une approche plus localisée malgré la base linguistique commune.
La localisation doit aller au-delà de la traduction. Les noms de produits, les arguments commerciaux, les emballages, les mentions légales, le libellé des garanties, les instructions et les scripts du service client doivent être adaptés aux attentes des germanophones. Un allemand médiocre ou une traduction trop littérale peut rapidement indiquer qu’une entreprise n’est pas entièrement préparée pour le marché.
Le commerce électronique abaisse les barrières mais augmente l’exposition aux exigences de conformité
Les places de marché, les sites Web de vente directe aux consommateurs et les centres de préparation des commandes transfrontaliers permettent aux entreprises basées en Pologne de tester rapidement la demande dans la zone DACH. C’est particulièrement utile pour les biens de consommation, les produits spécialisés, les pièces de rechange, les meubles, les articles pour la maison, les cosmétiques, l’habillement et les fournitures industrielles de niche.
La rapidité ne doit pas se faire au détriment de la conformité. La TVA, les droits des consommateurs, l’étiquetage des produits, l’enregistrement des emballages, les retours, la protection des données et les exigences spécifiques aux plateformes nécessitent tous une attention particulière. Le régime d’emballage LUCID en Allemagne en est un bon exemple : même les petits vendeurs en ligne peuvent faire face à des obligations s’ils mettent des produits emballés sur le marché allemand.
La Suisse exige une perspective opérationnelle différente
L’Allemagne et l’Autriche sont des États membres de l’UE. La Suisse ne l’est pas. Pour les entreprises basées en Pologne, cela modifie le modèle commercial. L’expédition vers la Suisse peut impliquer le dédouanement, des considérations relatives à la TVA suisse, la documentation d’importation, des règles spécifiques aux produits et des attentes de consommateurs différentes. Le marché suisse peut s’avérer extrêmement attractif, mais il ne doit pas être regroupé mécaniquement avec l’Allemagne et l’Autriche d’un point de vue opérationnel.
Une stratégie pratique peut commencer par l’Allemagne et l’Autriche, puis s’étendre à la Suisse une fois que l’entreprise dispose d’activités en langue allemande plus solides, d’une meilleure documentation et d’une compréhension plus claire des prestations transfrontalières.
La confiance envers la marque prend plus de temps que l’accès au marché
L’accès juridique à un marché n’équivaut pas à l’acceptation commerciale. Les acheteurs de la zone DACH exigent souvent des preuves : références, certifications, historique des livraisons, stabilité financière, études de cas et support réactif. Les entreprises polonaises dotées de fortes capacités de production peuvent néanmoins devoir investir dans des actifs de crédibilité avant de pouvoir concurrencer les fournisseurs établis en Allemagne, en Autriche ou en Suisse.
Cela est particulièrement vrai pour les ventes B2B de plus grande valeur. Un distributeur peut tester un produit rapidement, mais un acheteur en entreprise peut exiger des mois d’évaluation. Une entreprise solide basée en Pologne devrait par conséquent planifier un cycle d’établissement de la confiance plus long.
Partenariat et stratégie
Les entreprises utilisant la Pologne comme base pour leur expansion dans la zone DACH doivent commencer par la segmentation du marché, et non par une ambition régionale trop large. L’Allemagne, l’Autriche et la Suisse doivent être évaluées séparément selon le type de client, la sensibilité aux prix, la réglementation, la structure des canaux et les attentes en matière de service. Un produit qui convient aux distributeurs industriels allemands peut ne pas être positionné correctement pour les acheteurs haut de gamme suisses ou les clients de milieu de gamme autrichiens.
Le choix du canal constitue la décision majeure suivante. Certaines entreprises devraient commencer par des distributeurs ou des grossistes B2B qui desservent déjà des clients germanophones. D’autres peuvent tirer profit de tests sur des places de marché, du commerce électronique direct, d’agents commerciaux locaux ou d’un petit bureau de représentation. Les grandes entreprises B2B peuvent avoir besoin d’une gestion directe des comptes clés soutenue par des équipes polonaises de production, techniques et de préparation des commandes.
Quelques priorités stratégiques s’avèrent particulièrement importantes :
- Localiser avant d’intensifier – Les sites web en langue allemande, la documentation technique, l’emballage, le support client et les propositions commerciales doivent être préparés avant que la prospection commerciale agressive ne commence.
- Intégrer la conformité dans le plan de lancement – Le traitement de la TVA, l’éligibilité au guichet unique (OSS), les obligations en matière d’emballage, l’étiquetage des produits, les conditions de garantie, les droits des consommateurs et les exigences de protection des données doivent être examinés en amont.
- Utiliser la Pologne pour sa force opérationnelle, et non seulement pour son faible coût – La position la plus solide combine la capacité de fabrication, d’ingénierie, de logistique ou de service de la Pologne avec la fiabilité et la communication au niveau de la zone DACH.
- Sélectionner des partenaires logistiques dotés d’une capacité de gestion des retours – Les ventes transfrontalières échouent souvent en raison de la faiblesse de la logistique inverse et du traitement après-vente. Les clients germanophones s’attendent à ce que les retours, les réparations, les remplacements et les problèmes de service soient traités de manière claire et efficace.
- Traiter la Suisse comme une piste d’expansion distincte – Le marché suisse peut justifier une entrée, mais les douanes, la TVA, la tarification et la distribution nécessitent un plan distinct de celui de l’Allemagne et de l’Autriche.
La propriété intellectuelle et la protection de la marque doivent également être examinées avant un lancement sérieux dans la zone DACH. Une entreprise prête à se développer en Allemagne ne doit pas découvrir tardivement que son nom de marque, son emballage ou la conception de son produit génèrent des conflits évitables. Un contrôle préalable des marques, une stratégie de noms de domaine et la rigueur dans les contrats de distribution peuvent éviter des corrections coûteuses par la suite.
La leçon stratégique plus large est simple. La Pologne peut constituer un pont commercial solide vers les marchés de la zone DACH, mais pas parce que la proximité garantit à elle seule les ventes. Cet avantage provient de la combinaison de la base opérationnelle de la Pologne avec la qualité, la langue, la documentation et les normes de service attendues par les clients germanophones.
Comment Expand2Poland peut vous aider
- Évaluation de l’entrée sur le marché de la zone DACH à partir d’un modèle opérationnel basé en Pologne
- Stratégie de canaux pour l’Allemagne, l’Autriche et la Suisse
- Support à la localisation en langue allemande et au positionnement commercial
- Identification de partenaires pour la logistique, la préparation des commandes et la logistique inverse
- Coordination avec les conseillers en matière de fiscalité, de TVA, d’emballage et de réglementation
S’étendre de la Pologne vers les marchés DACH peut constituer une voie de croissance puissante lorsque la stratégie est rigoureuse dès le départ. Contactez Expand2Poland pour évaluer votre itinéraire vers l’Allemagne, l’Autriche et la Suisse et élaborer un plan pratique pour les ventes transfrontalières.
Programmez une première consultation avec Expand2Poland pour discuter de vos projets concernant la Pologne.
Avertissement : Cet article est fourni à titre d’information générale uniquement et ne constitue pas un conseil juridique, fiscal, financier ou en investissement.