
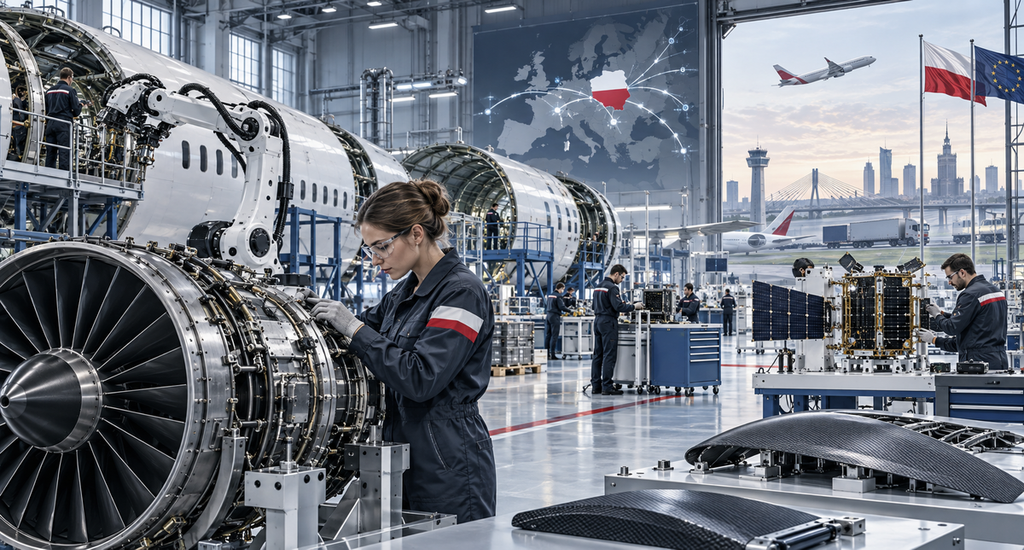
波兰航空航天与国防工业以工程能力、技术适应性和国际合作为基础。过去三十年间,波兰将冷战时期的工业体系逐步重组为面向出口的现代产业生态,融入北约和欧盟相关供应链。
从热舒夫附近的航空谷集群,到希维德尼克和梅莱茨的直升机制造,波兰工业基础结合了先进工程、成本竞争力和交付经验,既是西方合作伙伴的重要供应来源,也在欧洲防务体系中发挥作用。
地缘政治紧张推动全球供应链调整,各国重新重视国防工业能力。在此背景下,波兰为外国投资者和战略伙伴提供了产业规模、技术深度及欧洲市场联系;其竞争力和风险仍应与中东欧其他地点逐项比较。
市场格局
根基深厚的现代产业
波兰航空及国防工业可追溯至20世纪初的本国飞机生产。冷战后,私有化、重组和外国投资改变了产业路径。2000年代初,以热舒夫为中心的企业建立了航空谷(Aviation Valley)产业集群,将大型国际制造商与精密零部件企业连接起来。其成员及产业范围应按航空谷协会的实际名录核实。
集群企业的能力涉及飞机结构、机身部件、发动机零件、起落架、航空电子及飞行控制相关系统。企业、高校和公共机构的合作,以及区域工程师与技术人员培养,是产业发展的重要基础。
PZL Mielec属于洛克希德·马丁体系,生产S-70系列Black Hawk直升机等产品;PZL Świdnik属于莱昂纳多集团,参与直升机结构制造并设有AW149生产线。AW139相关部件生产与整机总装应区分,不能笼统认为这些型号都在波兰完成整机制造。Pratt & Whitney Rzeszów(原WSK Rzeszów)及GE Aerospace旗下Avio Aero等企业,也使波兰参与全球航空发动机和推进系统供应链。
国防制造的增长
波兰国防投入显著增加。2024年的国防支出占GDP比例超过3%,处于北约较高水平;北约按统一口径发布的数据会随估算和统计修订变化,历史支出、年度预算与未来目标应分别理解。相关投入支持装甲车辆、防空、无人系统、弹药及雷达等现代化领域。
国有波兰军备集团PGZ旗下企业参与Krab自行榴弹炮、Borsuk步兵战车及Piorun便携式防空导弹等系统生产。部分产品已进入国际市场,但各型号的出口状态、客户及交付情况不同,不能把国内采购计划都视为已经出口。
Lockheed Martin、Northrop Grumman、RTX/Raytheon、MBDA、Saab和Thales等国际企业,通过不同形式的供应、工业合作或相关项目参与波兰现代化。具体企业是否成立合资公司、承担补偿贸易义务及其范围,必须按实际合同确认。
区位与基础设施
波兰位于欧洲中部,公路及铁路货运网络配合格但斯克、格丁尼亚和什切青港,可支持航空航天及国防零部件的国际运输。通往特定东部市场的运输,还须考虑制裁、边境和安全限制。
外国投资者可评估波兰投资区(PIZ)的新投资所得税减免,以及独立的研发和培训支持工具。减免需符合条件并取得支持决定,受地区援助强度和项目要求约束,绝非入驻园区自动获得。旧经济特区SEZ许可有各自适用期限,不能与PIZ及研发补贴混为一个通用优惠包。
北约与欧盟标准衔接
适用的北约互操作性标准有助于系统协同,但某一产品是否兼容仍需项目级测试和认证。民用航空的欧盟/EASA框架、军用适航、制造质量体系及出口管制分别有不同适用规则,不能以“波兰制造”替代合规审查。
国际主承包商与本土供应商共同形成了从设计、零部件制造到部分整机总装的广泛能力。各细分领域的覆盖深度不同,仍可能依赖进口技术、材料或关键系统。
机遇与挑战
机遇
- 供应链多元化:国际制造商可评估在波兰生产或采购零部件,以分散供应风险并优化总成本。工程经验和部分岗位的成本优势具有吸引力,但应将质量、认证、运输和实际生产率一并比较。
- 合资与技术合作:航空系统、无人系统、航天和网络防御等领域存在合作空间。外国企业可结合波兰精密工程和电子能力,并在符合资格时申请研发支持。
- 国防采购及补偿贸易:一些项目重视本地工业参与和技术转移。补偿贸易(offset)仅在符合法律及国家基本安全利益要求的具体安排下适用,并非所有防务合同自动附带的通用义务。本地生产或系统集成合作,须满足招标及合同的实际要求。
- 航天与卫星:波兰自2012年起是欧洲航天局ESA成员,参与卫星、航天技术及地球观测数据服务。部分技术具有军民两用潜力,项目资格与用途限制需单独核实。
- 工程与维护服务:波兰技术人员和企业可支持航空发动机、航空电子及复合材料结构的维护、维修与大修(MRO)。相关授权、质量体系及能力范围,应按具体服务商核实。
- 出口市场:波兰部分国防产品具有出口机会,尤其面向盟国及重视性能与成本平衡的客户。需求、许可证和最终用户审查,仍决定实际可进入的市场。
挑战
- 采购复杂性:理解国防招标、适用的补偿贸易安排和安全许可,往往需要较长准备时间。
- 成熟欧洲企业的竞争:法国、德国及其他欧洲供应商在先进细分市场有深厚基础,应以成本、交付速度或专业技术形成差异。
- 技能培养与留任:工程师及技术人员需求旺盛,需要持续培训以保持质量和创新能力。
- 技术转移限制:防务合作中的技术共享,可能受军民两用产品出口管制、军品许可、安全和制裁规则约束。必须在合法授权范围内建立透明合作。
- 宏观经济因素:通胀、汇率和全球供应中断会影响成本及交期。本地伙伴关系可帮助应对,但不能消除这些风险。
合作方式与策略
1. 确定合适的伙伴和地区
波兰航空航天与国防能力具有区域集聚特征:
- 热舒夫及航空谷:航空工程、发动机相关制造和精密加工。
- 梅莱茨与希维德尼克:直升机制造、总装及旋翼机相关系统。
- 华沙与拉多姆:国防研发、电子及相关制造;应按企业实际产品能力区分。
- 格但斯克与格丁尼亚:海事技术及出口物流。
外国企业可先梳理这些集群中的潜在合作方,并联系航空谷协会、波兰国防制造商商会等行业组织,核实成员、能力和合作条件。
2. 设计合资或研发合作
合资企业可以支持技术合作,并通过合同明确知识产权及质量控制。波兰伙伴的本地经验可帮助理解资助与采购程序,外国伙伴可获得市场联系;本地设立实体不自动取得采购资格、资金或受限技术转移许可。
NCBR或“地平线欧洲”等合作研发支持,可在适用征集下共同承担材料科学、自动化或AI制造项目成本。民用与防务用途、参与者和受控技术条件必须与资助规则匹配。
3. 优化供应链与物流
波兰具有较强的公路货运及港口物流能力。Eurostat的2024年数据显示,波兰注册车辆完成的货运周转量接近欧盟总量的20%;这是按吨公里计算的承运车辆口径,不能理解为欧盟五分之一的货物都经过波兰公路。将生产和装配靠近比得哥什或罗兹等内陆枢纽,可能缩短部分路线交期,仍应实际测算。
4. 与公共利益相关方沟通
参与公共招标及适用的工业合作安排,可能需要与政府和国有实体沟通。及早了解国防部、波兰发展基金PFR和PGZ的公开流程,有助于理解政策重点和项目要求;沟通本身不代表获得采购承诺或优待。
5. 投资人才与培训
考虑内部培训中心,或与本地技术院校合作开展职业培养。人员发展有助于技能留存和质量管理;是否满足某项合同、本地参与或补偿贸易要求,须由该安排的具体条款决定。
6. 发展军民两用创新
复合材料、航空电子和无人系统等技术可能同时具有民用与防务用途。在适用许可和用途限制内服务不同客户,可拓宽收入来源并促进创新。
实践示例
以下为说明合作逻辑的假设场景,并非已核实的企业案例:一家意大利航空电子供应商与航空谷的波兰企业,合作生产新一代直升机的飞行控制相关模块。双方设立联合研发中心,评估适用投资支持,并在财务模型中设定生产成本下降25%的目标;这个百分比是示例假设,不是实际节省证明。能否参加波兰国防采购,还需独立满足相应条件。
若该合资企业计划三年内拓展德国与中东客户,应将出口许可、最终用户核查、客户认证和交付能力纳入计划。这说明与波兰制造商的战略合作可能带来区域及全球机会,而非保证特定增长结果。
战略展望
在国防投入增长、部分产品出口及国际供应链联系深化的背景下,波兰航空航天与国防生态处于重要发展阶段,为欧洲工业合作与投资提供了值得评估的环境。
工程人才、制造能力及地缘战略地位,使波兰有条件参与下一代欧洲航空航天与国防创新。具体项目成效取决于技术、资金、合规和客户需求。
Expand2Poland如何提供帮助
Expand2Poland为计划进入或扩大波兰业务的航空航天与国防企业提供市场进入及本地合作支持。
我们可协助:
- 梳理航空航天与国防价值链的潜在供应商。
- 评估PIZ投资支持和适用研发激励,协调专业人士处理申请及条件核查。
- 推动与本地制造商、研究中心和公共机构的合作对接。
依托战略网络,我们帮助国际主承包商和一级供应商评估融入波兰航空航天与国防生态的路径,管理进入风险并建立欧洲业务基础。欢迎预约Expand2Poland初次咨询,讨论市场、伙伴和项目准备需求。
免责声明:本文仅供一般信息参考,不构成法律、税务、财务或投资建议。